근로장려금은 근로소득만 있는 경우 반기신청과 정기신청 중 하나를 골라 신청할 수 있고, 사업소득이나 종교인소득이 있으면 정기신청만 가능합니다. 신청 전에 소득요건과 재산요건을 모두 충족하는지 먼저 확인해야 하며, 요건을 갖추지 못하면 자동으로 신청되지 않습니다. 신청안내문을 받지 못했더라도 홈택스에서 직접 입력해 신청할 수 있습니다. 아래에서는 신청 경로와 유형별 차이, 신청 전에 점검할 항목을 순서대로 정리합니다.
근로장려금 신청방법, 어디서 시작해야 할까
신청은 국세청 홈택스에서 진행합니다. 홈택스에 로그인한 뒤 장려금·연말정산·전자기부금 메뉴로 들어가 근로장려금 정기 또는 반기 신청을 선택하면 됩니다. 신청안내문을 받지 않은 경우에도 같은 경로의 직접입력신청에서 신청할 수 있습니다.
- 로그인 후 장려금·연말정산·전자기부금 메뉴 진입
- 근로장려금 정기/반기 신청 선택
- 안내문 미수령 시 직접입력신청 이용
- 소득·재산요건 충족 여부 사전 확인 필수
신청 자체는 어렵지 않지만, 요건을 충족하지 않으면 신청 화면에 진입해도 자동신청 대상이 되지 않는다는 점을 먼저 기억해야 합니다.
반기신청과 정기신청, 내 소득 유형에 맞는 선택
근로소득만 있는 사람은 두 가지 방식 중 하나를 고를 수 있습니다. 반면 사업소득이나 종교인소득이 있는 사람은 정기신청으로만 진행해야 합니다. 본인의 소득 구성이 어느 쪽인지에 따라 선택지 자체가 달라지는 셈입니다.
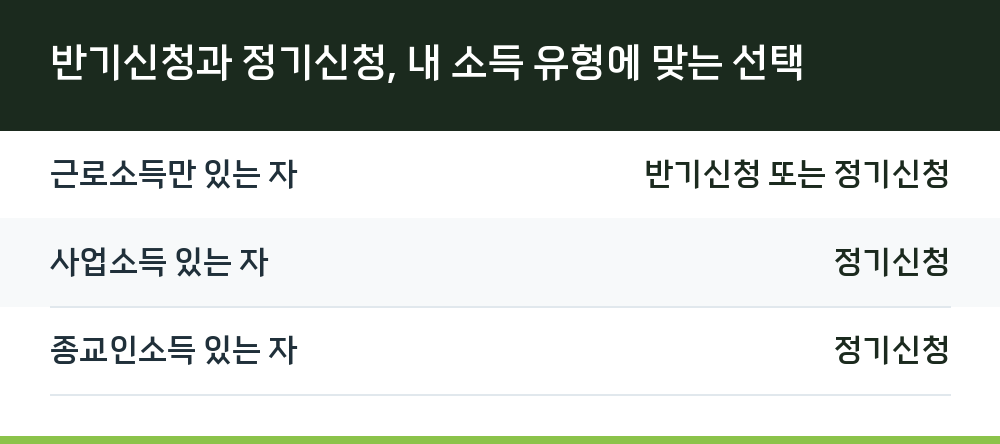
| 소득 유형 | 신청 가능 방식 |
|---|---|
| 근로소득만 있는 자 | 반기신청 또는 정기신청 |
| 사업소득 있는 자 | 정기신청 |
| 종교인소득 있는 자 | 정기신청 |
소득이 여러 갈래로 섞여 있다면 정기신청 쪽으로 방향을 잡는 편이 안전합니다.
신청 전에 반드시 확인할 소득요건
장려금 심사의 출발점은 총소득입니다. 총소득은 근로소득(총급여액), 사업소득(총수입금액 × 업종별 조정률), 종교인소득(총수입금액), 기타소득(총수입금액 − 필요경비), 이자·배당·연금소득(총수입금액)을 합한 금액을 말합니다. 다만 비과세소득과 퇴직소득, 양도소득은 여기서 제외됩니다.
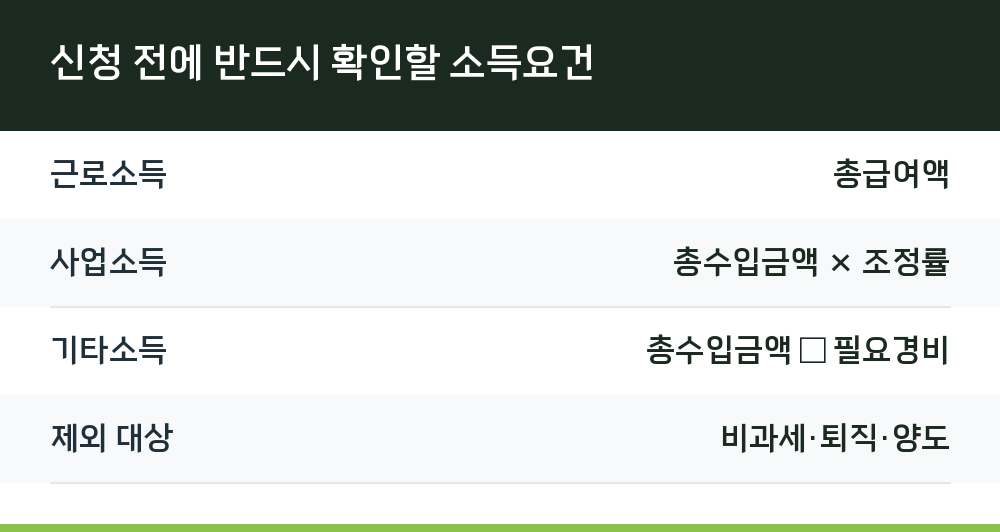
| 소득 종류 | 산정 기준 |
|---|---|
| 근로소득 | 총급여액 |
| 사업소득 | 총수입금액 × 조정률 |
| 기타소득 | 총수입금액 − 필요경비 |
| 제외 대상 | 비과세·퇴직·양도 |
같은 금액을 벌었어도 소득 종류에 따라 합산 방식이 달라지므로, 본인의 소득이 어디에 해당하는지부터 정리해 두어야 합니다.
가구원 범위와 신청 제한 유형
가구원은 거주자의 배우자, 거주자 또는 그 배우자의 직계존속과 직계비속(배우자 포함), 부양자녀를 뜻합니다. 소득·재산요건을 모두 충족하더라도 특정 유형에 해당하면 근로·자녀장려금을 신청할 수 없으므로, 가구 구성과 소득·재산 요건을 함께 짚어봐야 합니다.
- 배우자, 직계존속·직계비속, 부양자녀가 가구원에 포함
- 소득요건과 재산요건을 모두 충족해야 신청 가능
- 요건 미충족 시 자동신청 대상에서 제외
- 신청 제한 유형 해당 여부 별도 확인 필요
FAQ
Q. 신청안내문을 못 받았는데 신청할 수 있나요?
가능합니다. 홈택스 로그인 후 장려금·연말정산·전자기부금 메뉴에서 근로장려금 정기/반기 신청으로 들어가 직접입력신청을 이용하면 됩니다.
Q. 근로소득과 사업소득이 함께 있으면 어떻게 하나요?
사업소득이 있는 경우에는 정기신청을 해야 합니다. 반기신청은 근로소득만 있는 사람이 선택할 수 있는 방식입니다.
Q. 요건을 충족하면 자동으로 신청되나요?
아닙니다. 소득·재산요건을 모두 갖춘 경우에 한해 신청할 수 있고, 요건을 충족하지 않으면 자동신청되지 않습니다.