정부 지원금을 받으려면 국민행복카드가 필수이지만, 카드사마다 혜택이 달라서 어디를 골라야 할지 고민되는 게 사실입니다. 국민행복카드는 연회비가 평생 무료이기 때문에 연회비 대신 캐시백·할인율과 월 한도를 기준으로 비교해야 합니다. 특히 체크카드는 신용카드와 달리 병원·학원·구독료 등 실제 지출이 많은 영역에 혜택이 몰려 있는 경우가 많아, 가정의 소비 패턴에 맞춰 고르는 게 유리합니다. 아래에서는 카드사별 체크카드 혜택을 정리하고, 발급부터 바우처 신청까지 실제 순서를 짚어봅니다.
국민행복카드, 한 장으로 23종 바우처를 쓴다
국민행복카드는 정부의 23종 국가 바우처를 한 장의 카드로 이용할 수 있는 통합 카드입니다. 임신·출산 진료비 지원, 첫만남이용권, 보육료·유아학비, 아이돌봄서비스, 에너지바우처 등이 모두 여기에 포함됩니다. 카드사별로 공과금·외식·온라인쇼핑 할인 같은 일상 혜택도 함께 붙기 때문에, 바우처와 생활비 할인을 동시에 챙길 수 있다는 점이 특징입니다.
발급 조건은 만 14세 이상이면서 자기 명의 계좌가 있으면 누구나 신청 가능합니다. 카드사 홈페이지나 영업점에서 신청할 수 있고, 읍·면·동 행정복지센터에서 바우처를 신청할 때 카드 발급 상담을 요청하면 원하는 카드사로 전화 연결돼 발급받는 방법도 있습니다.
주의할 점은 카드를 발급받는 것과 바우처를 신청하는 것이 별개라는 사실입니다. 카드만 만들고 바우처 서비스를 따로 신청하지 않으면 지원금을 쓸 수 없으니, 아래 순서를 그대로 따라야 합니다.
- 1단계: 카드사 혜택을 비교한 뒤 원하는 국민행복카드를 신청
- 2단계: 바우처 서비스별로 별도 신청 (이 단계를 빠뜨리면 지원금 사용 불가)
- 준비물: 신분증, 본인 명의 계좌
- 연회비: 평생 무료
첫만남이용권, 얼마가 언제까지 들어오나
국민행복카드와 함께 챙겨야 할 대표 바우처가 첫만남이용권입니다. 2022년 이후 출생아에게 지급되며, 2024년 1월 1일 이후 출생 기준으로 첫째 아이는 200만 원, 둘째 아이는 300만 원이 지급됩니다.
신청은 보호자 또는 대리인이 아동의 주민등록상 주소지 읍·면·동 행정복지센터를 방문하거나, 복지로·정부24 홈페이지에서 온라인으로 할 수 있습니다. 사용 기한은 아동 출생일로부터 2년이며, 기간이 지나면 자동 소멸되므로 반드시 기한 안에 사용해야 합니다.
사용처는 온라인 구매를 포함해 전 업종에서 가능하지만, 유흥 관련 업종에서는 쓸 수 없습니다. 별도 설정 없이 결제하면 바우처 포인트가 우선 차감되는 구조입니다. 잔액은 사회서비스 전자바우처 포털이나 카드사 홈페이지·앱의 국가바우처 메뉴에서 확인할 수 있고, 문자나 알림톡으로도 안내받을 수 있습니다.
체크카드 카드사별 혜택, 어디가 유리한가
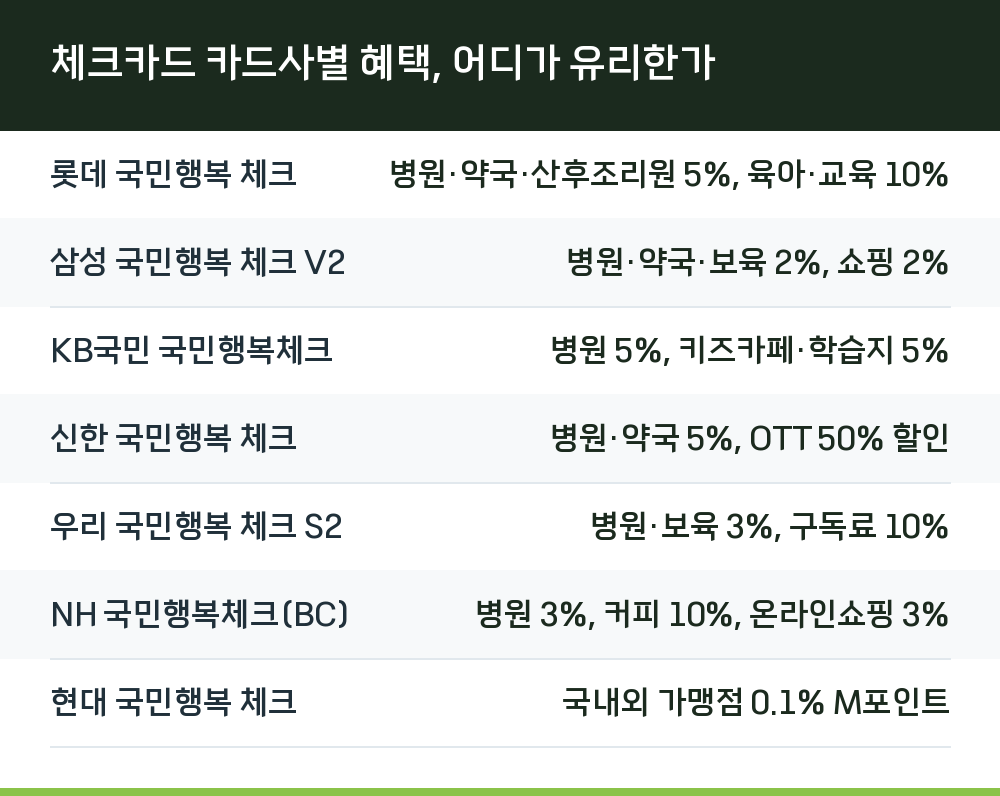
국민행복카드는 신용카드도 연회비가 없고 실적 조건이 체크카드와 비슷합니다. 혜택 범위나 할인율만 보면 신용카드가 유리한 경우가 많지만, 월 예산 안에서 소비를 제한하고 싶거나 소비 습관을 관리하고 싶다면 체크카드가 적합합니다. 체크카드끼리 비교할 때는 캐시백 영역과 월 통합 한도를 함께 봐야 합니다.
| 카드명 | 주요 혜택 |
|---|---|
| 롯데 국민행복 체크 | 병원·약국·산후조리원 5%, 육아·교육 10% |
| 삼성 국민행복 체크 V2 | 병원·약국·보육 2%, 쇼핑 2% |
| KB국민 국민행복체크 | 병원 5%, 키즈카페·학습지 5% |
| 신한 국민행복 체크 | 병원·약국 5%, OTT 50% 할인 |
| 우리 국민행복 체크 S2 | 병원·보육 3%, 구독료 10% |
| NH 국민행복체크(BC) | 병원 3%, 커피 10%, 온라인쇼핑 3% |
| 현대 국민행복 체크 | 국내외 가맹점 0.1% M포인트 |
카드별 성격을 좀 더 들여다보면 선택 기준이 선명해집니다. 롯데 국민행복 체크카드는 통합 캐시백 한도가 지난달 이용금액의 5%로 정해지고, 학원비는 1만 원까지 캐시백을 받을 수 있어 학원비 결제용을 찾는 사람에게 맞습니다.
삼성 국민행복 체크카드 V2는 전월실적 30만 원이면 영역별 통합할인한도가 2천 원으로 혜택의 볼륨은 크지 않지만, 쇼핑 영역을 함께 챙기려는 부모에게 어울립니다. KB국민 국민행복체크는 신용카드와 달리 체크카드에 병원 혜택을 포함시켰고, 키즈카페·문화센터·학습지 할인과 단체보험 무료가입 혜택을 제공합니다.
신한카드 국민행복 체크는 전월실적 30만 원 기준 월 최대 5천 원까지 할인되며, OTT·멤버십 구독료 할인율이 신용카드와 동일해 구독료 결제용으로도 쓸 만합니다. 우리카드 국민행복 체크카드 S2는 전월실적 30만 원 기준 통합 월 2만 원까지 캐시백을 받을 수 있어 소개된 체크카드 중 혜택 규모가 가장 큽니다. 해외 캐시백은 월 최대 1만 원, 나머지 영역에서 통합 1만 원까지 받는 구조입니다.
NH농협의 국민행복체크카드(BC)는 전월실적 100만 원 이상을 써야 월 1만 5천 원 할인을 받을 수 있습니다. 출산 의료비 지출이 많은 예비 부모 가정에 적합하지만, 병원·조산원·산후조리원·어린이집·유치원 등은 전월실적에서 제외된다는 점을 기억해야 합니다. 현대 국민행복 체크카드는 적립처를 구분하지 않고 모든 국내외 가맹점에서 M포인트를 적립해주는 점이 다른 카드와 다릅니다. 특별히 지출이 몰리는 영역이 없는 사람이라면 이 카드가 무난한 선택이 될 수 있습니다.
전월실적과 한도, 이 두 가지만 보면 된다
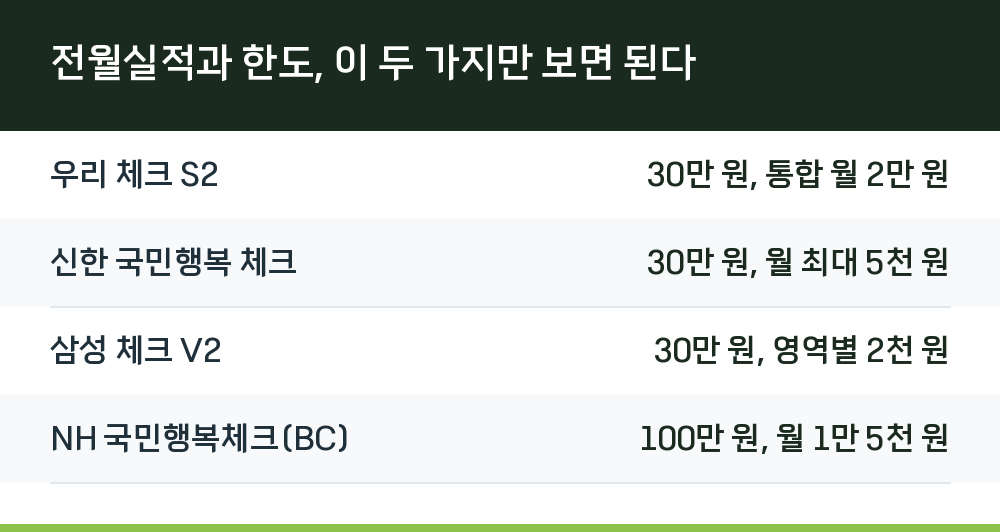
체크카드 혜택을 비교할 때 실제로 갈리는 지점은 전월실적 조건과 월 통합 한도입니다. 할인율이 높아도 한도가 낮으면 체감 혜택이 줄고, 반대로 한도가 커도 전월실적 문턱이 높으면 사용하기 어렵습니다.
| 카드명 | 전월실적·한도 조건 |
|---|---|
| 우리 체크 S2 | 30만 원, 통합 월 2만 원 |
| 신한 국민행복 체크 | 30만 원, 월 최대 5천 원 |
| 삼성 체크 V2 | 30만 원, 영역별 2천 원 |
| NH 국민행복체크(BC) | 100만 원, 월 1만 5천 원 |
표에서 보듯 같은 30만 원 실적 조건이라도 월 한도는 카드마다 2천 원에서 2만 원까지 차이가 납니다. 병원비와 학원비 지출이 많은 가정이라면 할인율보다 한도가 큰 카드를 고르는 편이 실속 있습니다.
카드를 바꾸고 싶다면 잔액부터 확인해야 한다
국민행복카드는 교체 발급이 가능합니다. 옮기려는 카드사에 상담을 통해 새 카드를 발급받고, 카드사 상담으로 새 카드에 바우처 사업을 연결하면 됩니다. 다만 기존 카드와 새 카드를 혼용해서 쓸 수는 없습니다. 기존 국민행복카드의 바우처 잔액을 모두 사용한 뒤에 교체하는 것이 안전합니다.
분실이나 파손, 유효기간 만료로 재발급이 필요할 때는 카드사 영업점 방문, 전화, 온라인 신청 중 편한 방법을 쓰면 됩니다.
Q. 국민행복카드에 연회비가 있나요?
없습니다. 평생 무료이기 때문에 연회비보다는 카드 혜택과 할인 한도에 집중해 선택하는 것이 중요합니다.
Q. 첫만남이용권 잔액은 어디서 확인하나요?
사회서비스 전자바우처 포털이나 카드사 홈페이지·앱의 국가바우처 메뉴에서 확인할 수 있습니다. 문자나 알림톡으로도 잔액을 안내받을 수 있습니다.
Q. 카드를 발급받으면 지원금이 바로 들어오나요?
아닙니다. 카드 발급과 별개로 바우처 서비스를 따로 신청해야 지원금을 사용할 수 있습니다.